
Cuando un concesionario te ofrece 3.000 o 4.000 euros de descuento "por financiar con la marca", casi nunca te está regalando ese dinero. Te lo está prestando contra tu propia fidelidad al préstamo. Y ahí es donde empieza el juego: cómo quedarte con el descuento sin quedarte atado seis o siete años a un interés que, probablemente, deje de interesarte en cuanto te llegue la paga extra o vendas el coche viejo.
Esta guía no va de buscar el SUV eléctrico más barato. Va de evitar las dos trampas más caras del proceso: perder el descuento por cancelar antes de tiempo, y pagar una comisión de cancelación que se come el ahorro de amortizar.
Por qué el concesionario te empuja a financiar: la vinculación como herramienta de margen
El concesionario cobra una comisión de la financiera (habitualmente la marca: Santander Consumer para Volkswagen y Skoda, Hyundai Capital, Kia Finance, Stellantis Financial Services para Peugeot…) por cada contrato firmado. Esa comisión, más el margen de intereses futuros, le permite "regalar" parte del precio en forma de descuento. En la práctica, no es un regalo: es un adelanto condicionado a que el préstamo viva al menos un número mínimo de meses, normalmente entre 24 y 36.
Qué es el descuento por financiación y cuánto pesa realmente en el precio final
En un SUV eléctrico de 40.000 € PVP, el descuento por financiar suele moverse entre 2.500 y 5.000 €. A veces se acumula con bonos de marca, Plan Auto+ y achatarramiento. Hay casos donde el descuento vinculado supera el 10% del PVP. Dicho de otro modo: si pagas al contado, pierdes ese 10%. Si financias y cancelas al mes siguiente, también lo pierdes — porque el contrato lo recoge.
El permanencia mínima: la cláusula que decide si puedes amortizar sin penalización
Lee la letra pequeña del contrato de compraventa (no el de financiación, el de compraventa). Suele haber una cláusula tipo: "El descuento promocional por financiación queda condicionado al mantenimiento del préstamo durante un mínimo de 24 meses. Su cancelación anticipada antes de ese plazo supondrá la devolución del descuento aplicado."
Esa es la frase que importa. No la TAE, no la cuota: la permanencia.
Marco legal: qué dice la Ley 16/2011 sobre cancelación anticipada
La Ley 16/2011, de 24 de junio, de contratos de crédito al consumo regula las comisiones máximas por amortización anticipada:
- 1% del capital reembolsado anticipadamente si queda más de un año hasta el vencimiento.
- 0,5% si queda menos de un año.
- La comisión no puede superar el importe de los intereses que el consumidor habría pagado durante el periodo entre la amortización anticipada y la fecha pactada de finalización.
Son topes legales. El contrato no puede ir por encima. Pero sí puede ir por debajo — y conviene pedirlo por escrito.
Paso a paso: cómo negociar la financiación antes de firmar
- Pide el PVP real sin financiación vinculada. Que te lo pongan por escrito. Es tu línea base.
- Pide el PVP con financiación y el importe exacto del descuento vinculado. La diferencia es lo que estás "comprando" con tu permanencia.
- Exige ver la cláusula de permanencia. ¿24 meses? ¿36? ¿48? Cuanto más corto, mejor para ti.
- Negocia reducir la permanencia. El vendedor tiene margen. Pasar de 36 a 24 meses es habitual si insistes.
- Confirma la comisión de cancelación anticipada en el contrato de financiación. Que diga 1% / 0,5% máximo según Ley 16/2011. Nada de "a determinar".
- Haz la cuenta. Capital × intereses durante la permanencia + comisión de cancelación vs. descuento obtenido. Si el descuento sigue siendo mayor, interesa.
Ejemplo numérico: SUV eléctrico de 38.000 € con 3.500 € de descuento vinculado
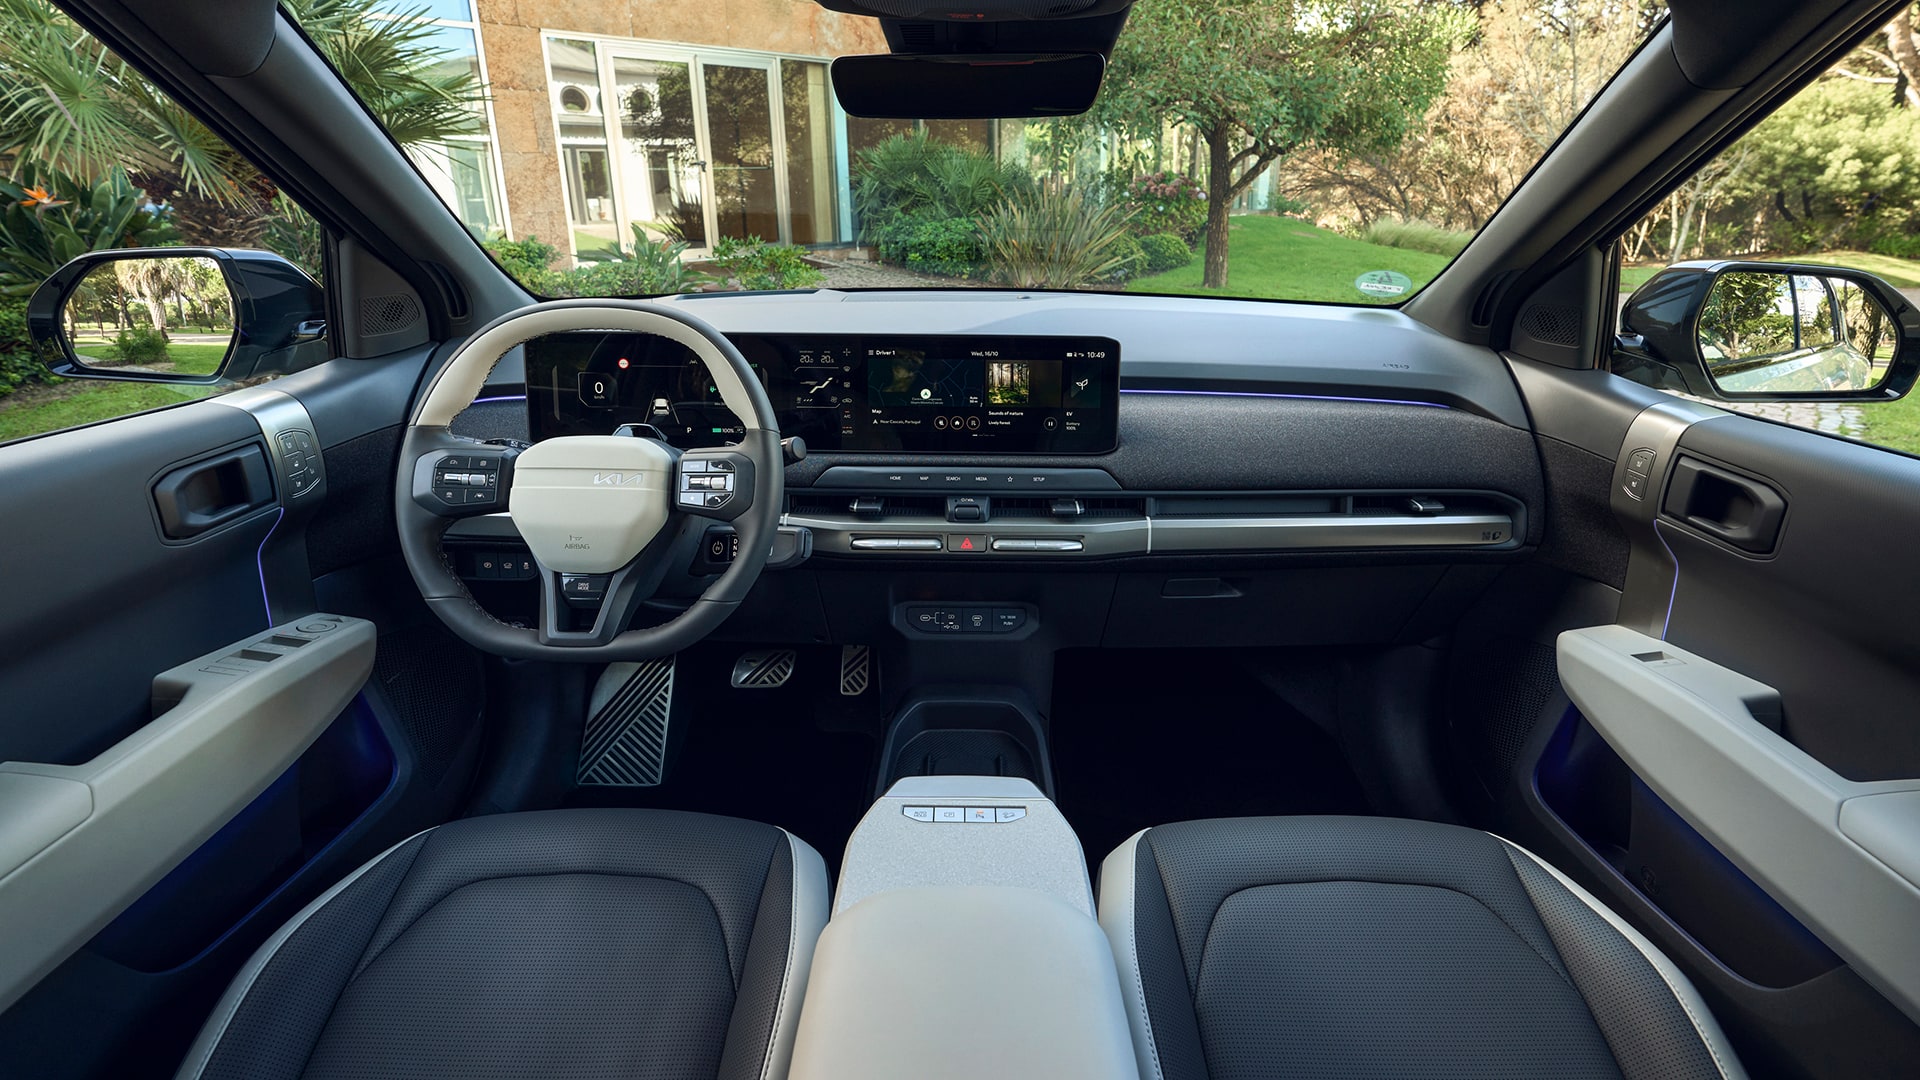
Supongamos un Kia EV3 financiado a 7 años, TIN 7,5%, con 24 meses de permanencia y 3.500 € de descuento vinculado. Entrada de 10.000 €, capital financiado 24.500 €.
- Intereses pagados en 24 meses: aproximadamente 3.100 €.
- Comisión por cancelación anticipada al mes 25 (resto de capital ≈ 18.000 €): 1% = 180 €.
- Descuento conservado: 3.500 €.
- Balance neto: 3.500 − 3.100 − 180 = +220 € a tu favor.
El margen es estrecho. Si la TAE sube al 9% o la permanencia se alarga a 36 meses, el descuento desaparece. Por eso la negociación de ambos parámetros es tan importante.
SUV eléctricos a la venta en España donde esta negociación es habitual
Kia EV3 (desde 35.990 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 150 kW / 204 CV | 605 km | 0 | Eléctrico |
Hyundai Kona Electric (desde 36.900 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 160 kW / 218 CV | 514 km | 0 | Eléctrico |
Peugeot e-2008 (desde 37.400 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 115 kW / 156 CV | 406 km | 0 | Eléctrico |
Volkswagen ID.4 (desde 44.000 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 210 kW / 286 CV | 550 km | 0 | Eléctrico |
Skoda Enyaq (desde 42.500 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 150 kW / 204 CV | 582 km | 0 | Eléctrico |
Tesla Model Y (desde 44.990 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 220 kW / 299 CV | 600 km | 0 | Eléctrico |
Tesla es un caso aparte: raramente ofrece descuento por financiación, pero sí financia a tipos competitivos. Es un buen punto de referencia para ver cuánto estás pagando de "prima" por el modelo de descuento vinculado en el resto. Para ampliar, está el análisis completo del Model Y.
BYD Atto 3 (desde 36.790 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 150 kW / 204 CV | 420 km | 0 | Eléctrico |
MG ZS EV (desde 32.490 €)
| Potencia | Autonomía WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 115 kW / 156 CV | 440 km | 0 | Eléctrico |
Plan Auto+ y la trampa del "todo acumulable"
El Plan Auto+ es compatible con la financiación de concesionario, pero conviene consultar la cuantía vigente en la web oficial del IDAE porque las condiciones se actualizan por anualidades. Lo relevante para esta guía: la ayuda pública no está vinculada a la permanencia del préstamo. Si cancelas anticipadamente, mantienes el Plan Auto+. Lo que puedes perder es el descuento comercial de la marca. Son dos cosas distintas y conviene que el vendedor te las separe en el presupuesto por escrito.
Tabla comparativa y puntuación de flexibilidad financiera
Puntuación orientativa (1-10) sobre flexibilidad de la financiación oficial, descuento habitual por financiar y permanencia típica. Es una estimación de mercado, no un dato garantizado.
| Modelo | Precio desde | Descuento financ. típico | Permanencia habitual | Flexibilidad (1-10) |
|---|---|---|---|---|
| Kia EV3 | 35.990 € | 2.500-3.500 € | 24 meses | 8 |
| Hyundai Kona Electric | 36.900 € | 3.000-4.000 € | 24-36 meses | 7 |
| Peugeot e-2008 | 37.400 € | 3.500-5.000 € | 36 meses | 6 |
| Volkswagen ID.4 | 44.000 € | 4.000-5.500 € | 36 meses | 6 |
| Skoda Enyaq | 42.500 € | 3.500-5.000 € | 36 meses | 6 |
| Tesla Model Y | 44.990 € | Prácticamente 0 € | Sin permanencia | 9 |
| BYD Atto 3 | 36.790 € | 2.000-3.000 € | 24 meses | 7 |
| MG ZS EV | 32.490 € | 2.500-3.500 € | 24 meses | 7 |
Resumen ejecutivo: 5 puntos accionables para el concesionario
- Pide dos presupuestos por escrito: contado y financiado. La diferencia es el descuento vinculado real.
- Localiza y lee la cláusula de permanencia en el contrato de compraventa, no en el de financiación. Negocia bajarla a 24 meses.
- Exige que la comisión de cancelación anticipada figure al 1% / 0,5% según Ley 16/2011, sin cláusulas abiertas.
- Haz la cuenta antes de firmar: intereses durante la permanencia + comisión de cancelación. Si supera al descuento, no compensa financiar.
- Separa Plan Auto+ del descuento de marca en el presupuesto. La ayuda pública la conservas aunque canceles el préstamo; el descuento comercial, no.
FAQ
¿Puedo cancelar el préstamo al mes siguiente de firmar y quedarme con el descuento del concesionario?
No, salvo que el contrato no incluya cláusula de permanencia (raro en operaciones con descuento vinculado). Si cancelas antes del plazo pactado, el concesionario puede reclamar la devolución del descuento aplicado. La Ley 16/2011 regula la cancelación del préstamo, pero no impide que el contrato de compraventa condicione un descuento comercial a mantener la financiación un tiempo mínimo.
¿Qué comisión máxima puede cobrarme el banco por amortizar anticipadamente?
Según la Ley 16/2011, 1% del capital reembolsado si queda más de un año hasta vencimiento, y 0,5% si queda menos. Además, nunca puede superar los intereses que habrías pagado en el periodo restante. Cualquier cláusula por encima es nula.
¿El Plan Auto+ 2026 se pierde si cancelo la financiación anticipadamente?
No. El Plan Auto+ es una ayuda pública independiente del préstamo. Las obligaciones habituales son conservar el vehículo un periodo mínimo (habitualmente 24 meses) y, si procede, haber achatarrado el vehículo antiguo. La cancelación del préstamo no afecta.
¿Me conviene más financiar aunque vaya a cancelar o pagar al contado directamente?
Depende de la cuenta: si el descuento por financiar es mayor que los intereses pagados durante la permanencia más la comisión de cancelación, financiar y cancelar sigue siendo más barato que pagar al contado desde el minuto uno. Si el descuento es inferior a 2.500 € y la permanencia supera 36 meses, suele compensar más pagar al contado y negociar el precio por otra vía.
