

Comprar un SUV compacto híbrido en 2026 se parece más a montar un puzle financiero que a elegir coche. El PVP del folleto rara vez es lo que acabas pagando: entre la ayuda pública, el achatarramiento del coche viejo y las campañas del concesionario, el precio real puede bajar entre 4.000 y 7.000 € sobre un vehículo de 35.000 €. El problema es que esas tres palancas no se suman solas. Hay que apilarlas en el orden correcto, y hay trampas en cada escalón.
Esta guía ordena el proceso. Pasos, números y las letras pequeñas que suelen enterrar el ahorro.
Las tres palancas de ahorro y por qué el orden importa
Son tres, y actúan sobre bases distintas:
- Plan Auto+ 2026: ayuda pública estatal para vehículos electrificados, aplicable a híbridos enchufables y eléctricos principalmente. Los híbridos autorrecargables no entran salvo excepciones puntuales — conviene revisarlo con el concesionario antes de dar nada por hecho.
- Achatarramiento: descuento adicional (de la marca o del concesionario) por entregar un coche viejo que va al desguace con baja definitiva en la DGT.
- Financiación del concesionario: campañas de la marca que descuentan 1.500–3.000 € si financias con su entidad un mínimo (habitualmente 8.000–12.000 € a 24-36 meses).
¿Por qué importa el orden? Porque algunos descuentos se aplican sobre el PVP bruto y otros sobre el precio ya rebajado. Y porque la financiación suele ser condicionante: si no financias, se cae un trozo del descuento.
Paso 1: fija el PVP de referencia antes de hablar de nada
Pide oferta por escrito con PVP, IVA incluido y transporte. Sin descuentos todavía. Es tu línea base. Un Hyundai Tucson Hybrid en acabado intermedio ronda los 35.500 €; un Toyota RAV4 híbrido, 42.000 €; un Nissan Qashqai e-Power, 36.000 €; un Honda CR-V e:HEV, 42.500 €; un Renault Austral E-Tech, 34.000 €. Si el comercial empieza con el "precio final" ya mezclado, pierdes trazabilidad.
Toyota RAV4 híbrido — desde 42.000 €
| Potencia | Consumo WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 160 kW / 218 CV | 5,8 l/100 km | ECO | Híbrido autorrecargable |
Hyundai Tucson Hybrid — desde 35.500 €
| Potencia | Consumo WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 169 kW / 230 CV | 5,9 l/100 km | ECO | Híbrido autorrecargable |
Nissan Qashqai e-Power — desde 36.000 €
| Potencia | Consumo WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 140 kW / 190 CV | 5,3 l/100 km | ECO | Híbrido serie |
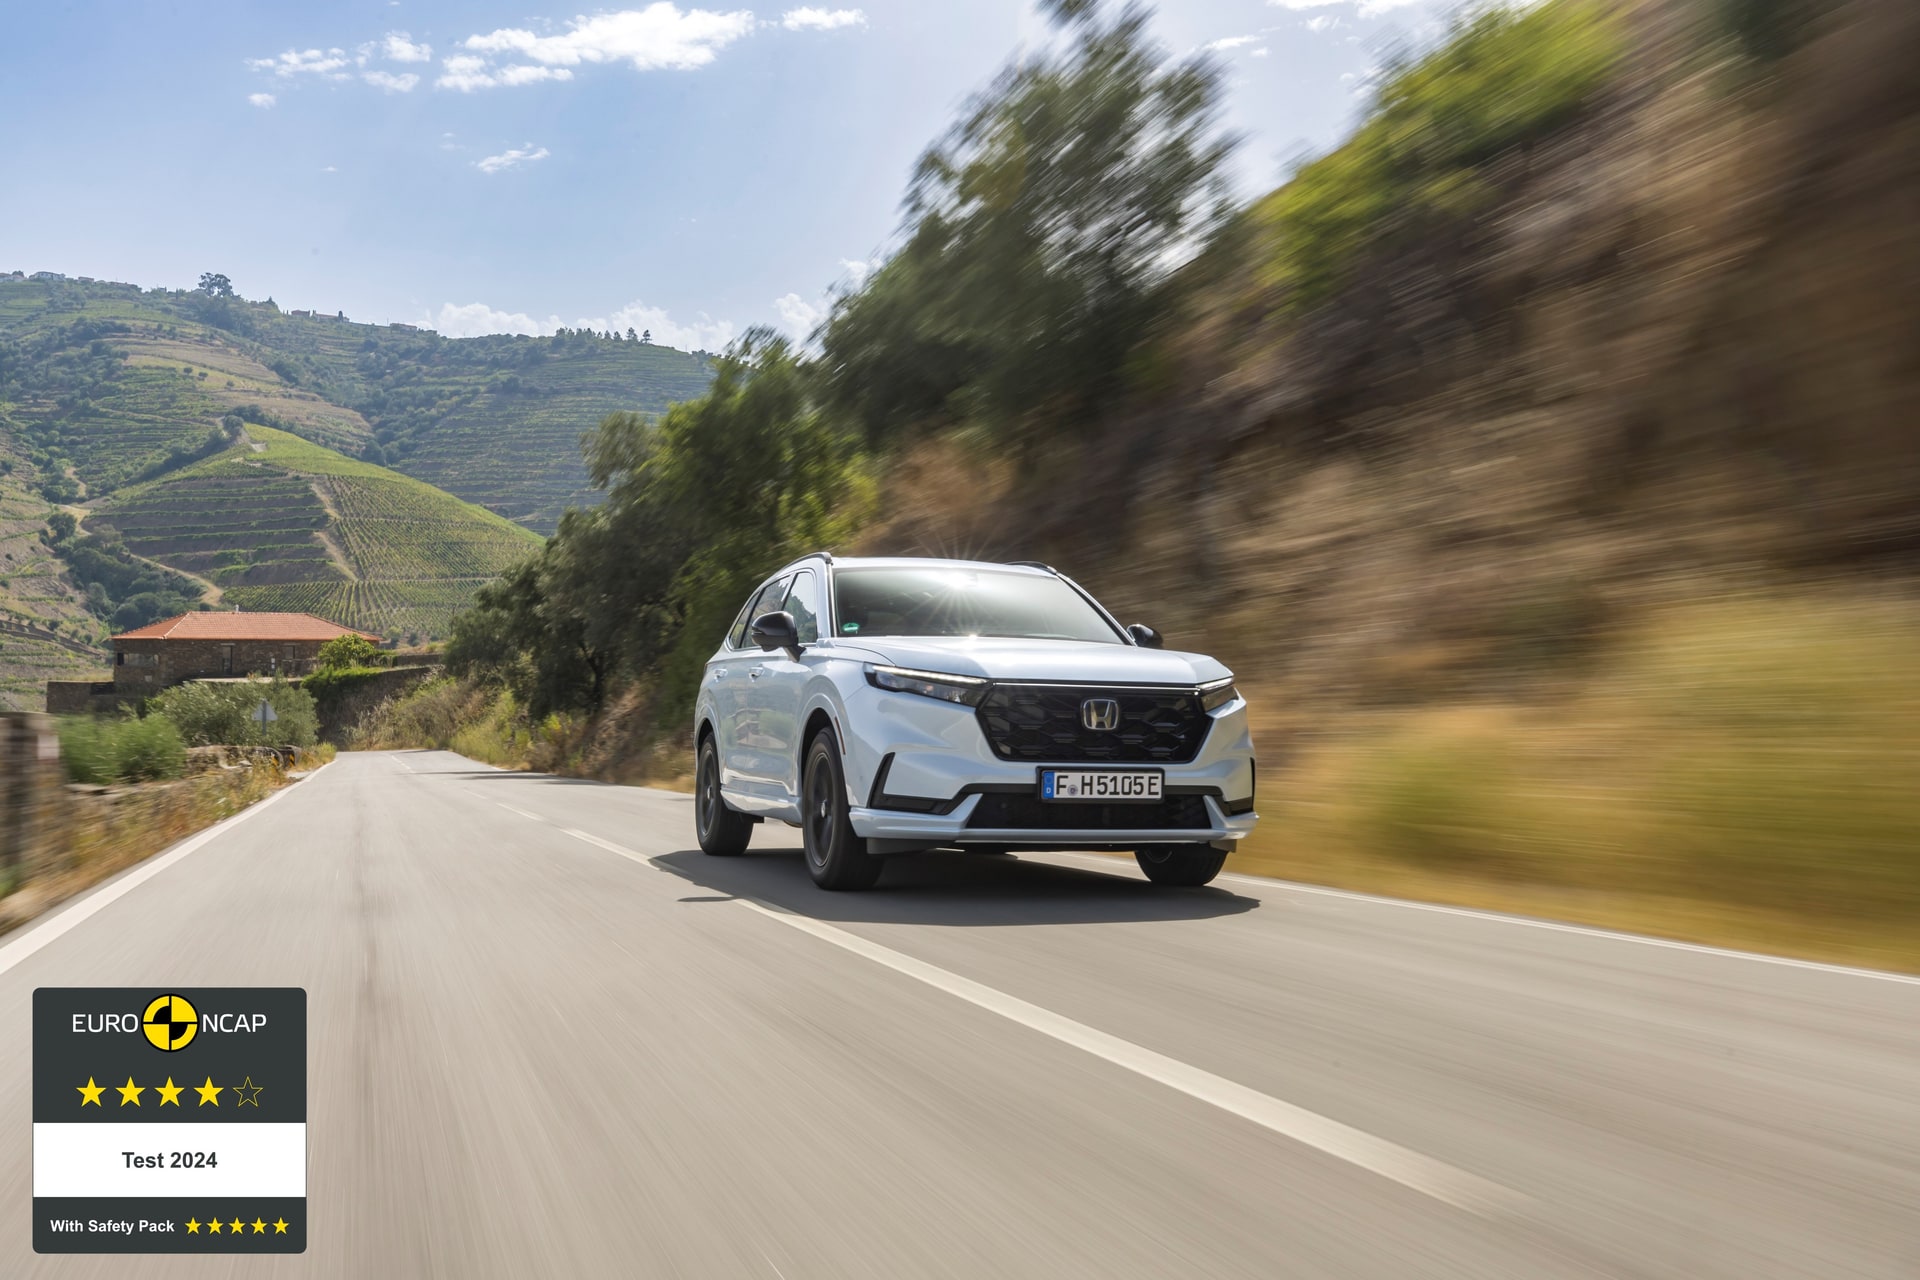
Honda CR-V e:HEV — desde 42.500 €
| Potencia | Consumo WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 135 kW / 184 CV | 5,9 l/100 km | ECO | Híbrido autorrecargable |
Renault Austral E-Tech — desde 34.000 €
| Potencia | Consumo WLTP | Etiqueta | Combustible |
|---|---|---|---|
| 147 kW / 200 CV | 4,7 l/100 km | ECO | Híbrido autorrecargable |
Paso 2: comprueba si tu híbrido califica para Plan Auto+
Aquí viene la primera decepción habitual: el Plan Auto+ 2026 está orientado a enchufables y eléctricos. Un RAV4 o un CR-V autorrecargable no suele entrar. Si tu candidato es un PHEV del mismo segmento (un Tucson PHEV, por ejemplo), entonces sí, y hablamos de ayudas que pueden rondar los 2.500–7.000 € según achatarramiento y renta. Consulta la cuantía vigente en la web del IDAE antes de firmar — las condiciones cambian.
Si tu SUV híbrido autorrecargable no entra en Auto+, no es drama: te quedan dos palancas. Pero conviene saberlo de entrada para no inflar expectativas.
Paso 3: el achatarramiento, dentro o fuera del Plan
Dos escenarios muy distintos:
- Achatarramiento vinculado al Plan Auto+: obliga a dar de baja definitiva un coche de más de 7 años a tu nombre con antigüedad mínima documentada. El desguace emite certificado de destrucción. No vale venderlo, ni regalarlo. Al desguace.
- Achatarramiento de marca o concesionario: campañas comerciales propias que suelen sumar 1.000–2.500 € por entregar un coche viejo, con requisitos más laxos. A veces basta con que esté a tu nombre 6 meses.
Pregunta de forma explícita: ¿este descuento es compatible con el Plan Auto+ o es excluyente? En algunos concesionarios no se pueden apilar. En otros sí, pero solo si el coche achatarrado cumple ambos requisitos a la vez.
Paso 4: la financiación como última palanca
El descuento por financiar suele ir de 1.500 a 3.000 € en un SUV compacto. La trampa clásica: TIN del 8–9% con comisión de apertura. Si cancelas a los 24 meses, haz la cuenta — a veces el descuento se come en intereses.
Regla práctica: si el descuento por financiar es de 2.000 € y el sobrecoste financiero real a 24 meses es de 900 €, ganas 1.100 € netos. Si el sobrecoste supera al descuento, firma al contado. Pide cuadro de amortización por escrito antes de decidir.
Paso 5: el orden correcto de apilado
- PVP de referencia (con IVA).
- Descuento comercial base del concesionario (campaña del mes).
- Ayuda Plan Auto+ (si aplica y si el coche califica).
- Achatarramiento (vinculado o no, según lo que te confirmen).
- Bono por financiar.
- Permuta de tu coche actual solo si no lo achatarras — son excluyentes.
Trampas habituales que vacían el ahorro
- Matriculación a final de mes: el comercial presiona para cerrar objetivos. Úsalo a tu favor, pero verifica que el coche físico existe y no es un pedido a 4 meses con precio congelado sobre tarifa antigua.
- Pintura metalizada y "pack tecnología": 1.200 € extra que devoran el descuento.
- Seguro a todo riesgo del concesionario como condición del bono de financiación. Compáralo con tu corredor: suele ser 200-400 € más caro al año.
- Transporte y matriculación aparte: pide siempre precio llave en mano.
- Si vas a comparar coste real posterior, el método está en cómo calcular el coste real por kilómetro de un SUV compacto híbrido.
Tabla resumen: SUV compactos híbridos y palancas de descuento aplicables
| Modelo | PVP desde | Plan Auto+ aplicable | Potencia | Consumo | Puntuación negociación (1-10) |
|---|---|---|---|---|---|
| Toyota RAV4 | 42.000 € | No (autorrecargable) | 218 CV | 5,8 l | 7 |
| Hyundai Tucson Hybrid | 35.500 € | No en HEV, sí en PHEV | 230 CV | 5,9 l | 8 |
| Nissan Qashqai e-Power | 36.000 € | No (autorrecargable) | 190 CV | 5,3 l | 8 |
| Honda CR-V e:HEV | 42.500 € | No (autorrecargable) | 184 CV | 5,9 l | 6 |
| Renault Austral E-Tech | 34.000 € | No (autorrecargable) | 200 CV | 4,7 l | 9 |
La puntuación valora margen de negociación real observado: campañas activas, descuento medio sobre PVP y disponibilidad en stock. No mide calidad del coche.
Resumen ejecutivo
- Pide PVP desglosado por escrito antes de hablar de descuentos. Sin eso, no sabes qué te están rebajando de verdad.
- Confirma si tu híbrido califica para Plan Auto+ 2026: la mayoría de autorrecargables no entran; los PHEV, sí.
- Pregunta explícitamente la compatibilidad entre achatarramiento oficial y bono comercial: suelen ser excluyentes.
- Haz el cuadro de amortización de la financiación: si el sobrecoste supera el bono, mejor al contado.
- Deja la permuta para el final y solo si no achatarras: elegir mal entre las dos vías cuesta 1.500–2.500 €.
FAQ
¿Puedo combinar Plan Auto+ 2026 y descuento por achatarramiento del concesionario?
Depende. El achatarramiento vinculado al Plan Auto+ sí incrementa la ayuda pública si el coche viejo cumple requisitos (antigüedad, titularidad, baja definitiva). El bono comercial propio del concesionario a veces es compatible y a veces excluyente — exige la respuesta por escrito antes de firmar.
¿Los SUV híbridos autorrecargables entran en el Plan Auto+ 2026?
Con carácter general, no. El plan prioriza vehículos enchufables y eléctricos puros. Un RAV4, CR-V, Qashqai e-Power o Tucson HEV no suelen calificar. Las versiones PHEV del mismo segmento sí.
¿Vale la pena financiar solo para conseguir el bono del concesionario?
Solo si el ahorro neto (bono menos intereses y comisiones) es positivo. Calcula el sobrecoste financiero real a 24-36 meses y compáralo con el descuento. Si financias 10.000 € al 8% TIN durante dos años, pagas unos 850 € de intereses: si el bono es de 2.000 €, ganas; si es de 1.000 €, pierdes.
¿Qué pasa si matriculo el coche en enero en lugar de diciembre?
Dos efectos. El año de matriculación afecta al valor residual (un coche de 2026 vale más en el mercado de ocasión que uno de 2025 con pocos km). Pero las campañas comerciales de diciembre suelen ser más agresivas por cierre de ejercicio. Si el stock existe y la campaña de diciembre bate claramente a la de enero, firma en diciembre.
