

Comprar un SUV-B híbrido en 2026 tiene una trampa que casi nadie explica bien: el descuento que te ofrece el concesionario casi nunca es el mismo si pagas al contado que si financias con su marca financiera. Y esa diferencia, bien gestionada, puede valer entre 800 y 2.000 euros según el modelo. Esta guía separa las tres palancas que de verdad mueven el precio final: el descuento neto, el achatarramiento y la fecha de matriculación.
Por qué el descuento y la financiación son negociaciones distintas
El vendedor tiene incentivo para que financies con la marca: cobra comisión del banco cautivo y, a cambio, "regala" parte del descuento condicionado a esa financiación. El resultado es un PVP que parece bajar mucho, pero que solo baja así si firmas un préstamo a 4 o 5 años con intereses que, sumados, pueden superar lo que te has ahorrado en el precio.
La regla es sencilla: pide primero el precio al contado, sin financiación. Después pide el precio financiado. La diferencia entre ambos es el verdadero coste de "aceptar" el crédito del concesionario. Si esa diferencia supera los 600-700 euros en un SUV-B de entre 25.000 y 32.000 euros, probablemente te compensa más financiar fuera (banco propio, cooperativa de crédito) aunque pierdas parte del descuento comercial.
Paso 1: pide el PVP recomendado y dos presupuestos por escrito
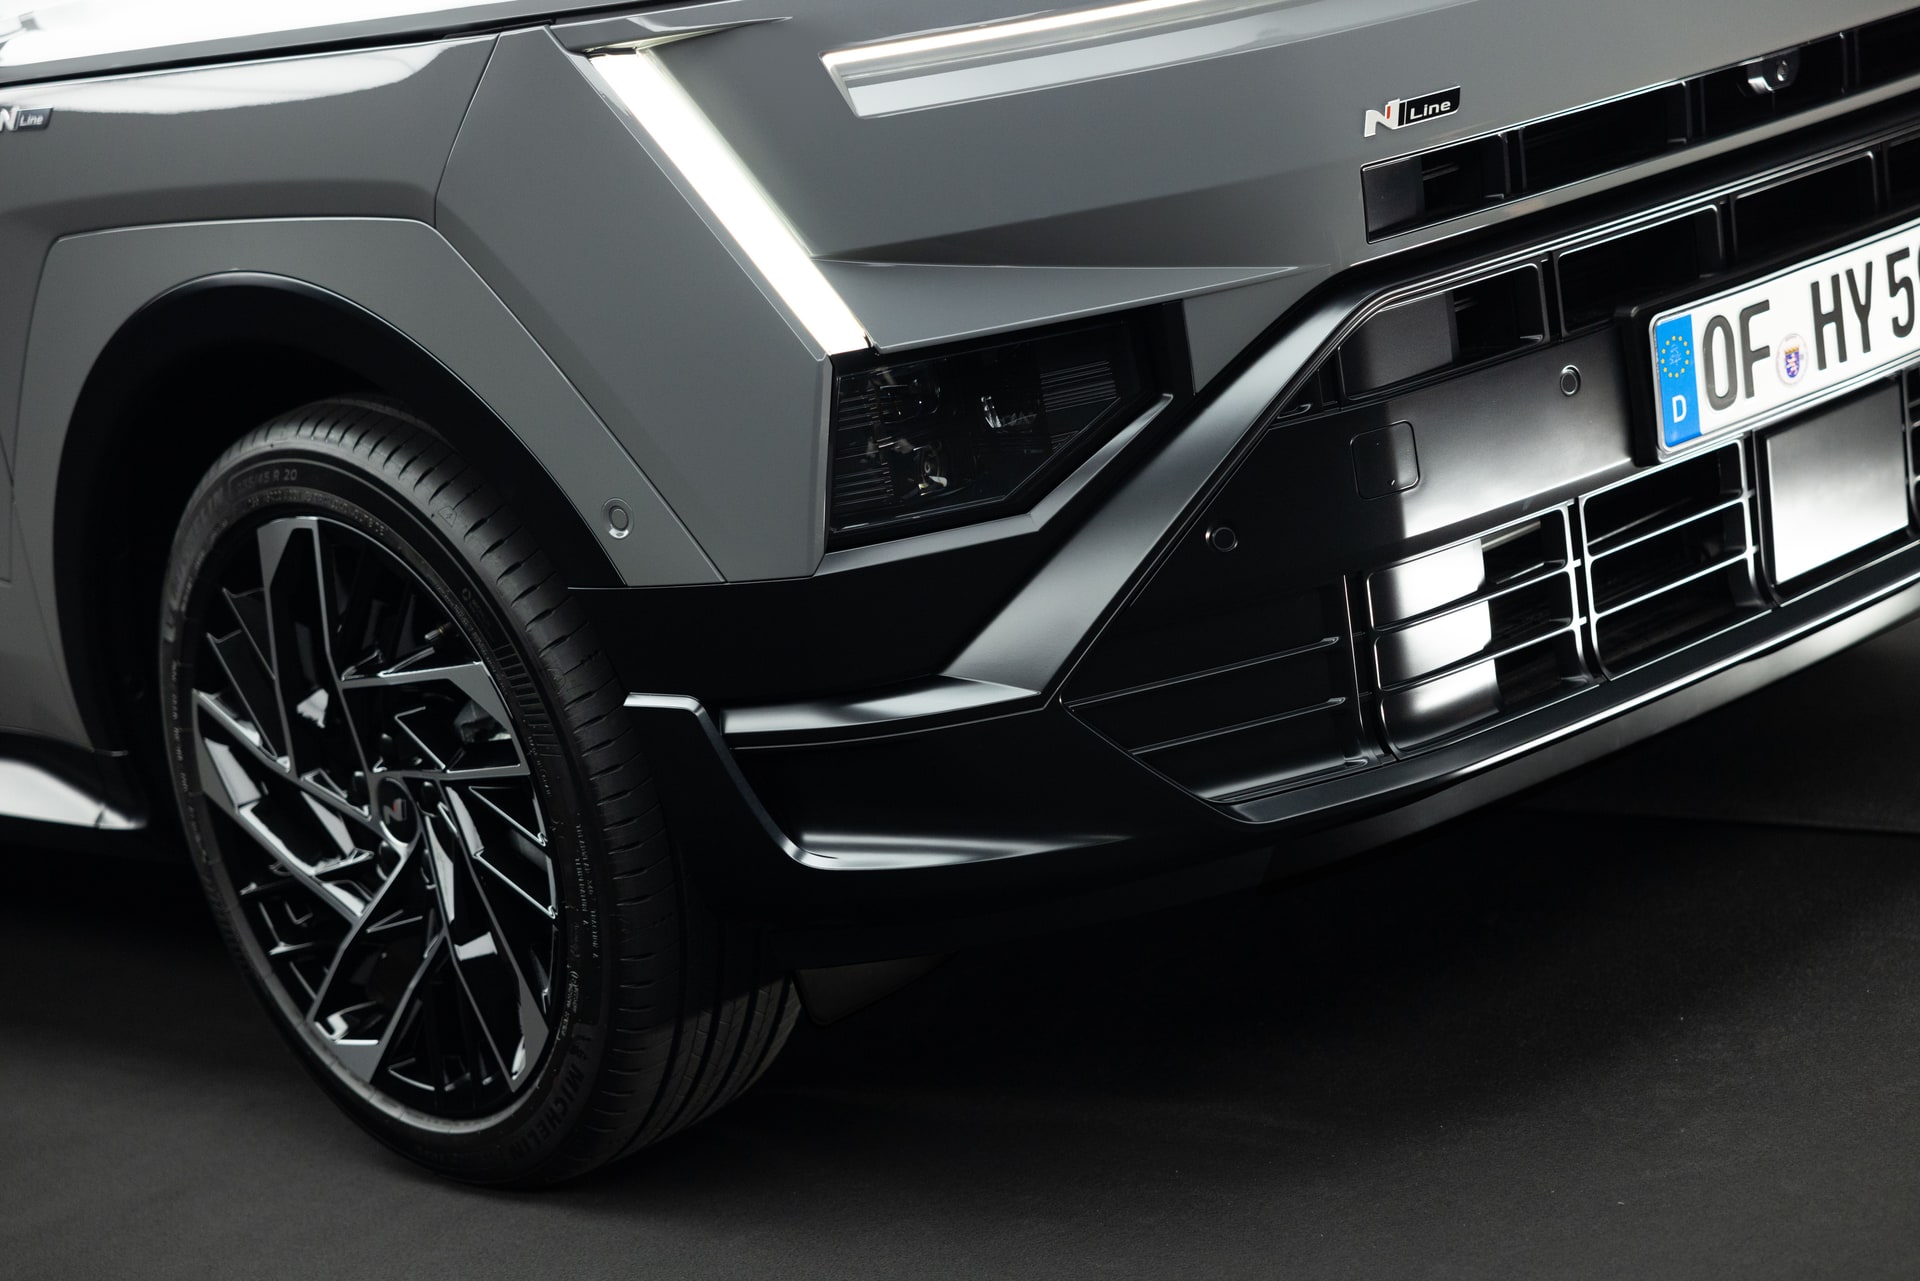
Antes de sentarte a negociar, ten claro el PVP recomendado del fabricante. Para situarte: un Hyundai Bayon 1.0 TGDi 90 CV en acabado Essence parte de un PVP orientativo de unos 25.100 euros, mientras que la versión Style con cambio automático 7DCT ronda los 31.900 euros. Son precios base, sin descuentos ni campañas, tal y como los publica la marca.
Pide al concesionario dos documentos separados: uno con el precio al contado y otro con el precio financiado, ambos con el mismo acabado y los mismos extras. Si el comercial se resiste a dar el precio al contado por escrito, es una señal de que el margen real está ahí.
Paso 2: usa el achatarramiento sin dejarte arrastrar por él
El achatarramiento obligatorio del coche viejo es una de las letras pequeñas más repetidas del sector. Algunas ofertas de descuento adicional, y también ciertas convocatorias de Plan Auto+, exigen dar de baja definitiva un vehículo de más de 10 años, no simplemente venderlo. Si tu coche actual tiene valor de mercado (aunque sea de 1.500 o 2.000 euros), achatarrarlo para acceder a esa ayuda puede salirte caro: estás renunciando a ese dinero a cambio de una subvención que quizá no compense.
Antes de aceptar, pregunta tres cosas en el concesionario: si el achatarramiento es obligatorio o solo una opción más, qué documentación exige el centro autorizado de tratamiento, y si la ayuda de Plan Auto+ es compatible con el descuento comercial del concesionario o se descuenta de él. La web oficial del plan vigente es la única fuente fiable para el importe actualizado; no te fíes de lo que te diga el comercial de memoria.
Paso 3: elige la fecha de matriculación con cabeza
La fecha de matriculación no es un trámite neutro. Afecta al impuesto de matriculación (que depende de las emisiones de CO₂ homologadas), a la etiqueta medioambiental DGT vigente en ese momento y, de forma indirecta, al valor residual: un coche matriculado el 28 de diciembre "nace" con casi un año completo de antigüedad fiscal el 1 de enero siguiente.
Para un SUV-B con etiqueta ECO o C (según motorización), conviene revisar si hay cambios normativos anunciados para el ejercicio siguiente, especialmente de cara a las zonas de bajas emisiones. Madrid, por ejemplo, ha ido endureciendo el acceso de etiquetas antiguas en su ZBE, así que confirmar la etiqueta exacta del modelo antes de firmar es tan importante como el precio. Si el concesionario te ofrece matricular a final de mes para "cerrar objetivos comerciales", suele venir con descuento extra: aprovéchalo, pero verifica antes que la ficha técnica y la etiqueta no cambian de un lote a otro.
Qué comparar en el concesionario
En el segmento SUV-B, un Hyundai Bayon gasolina turbo de acceso compite por precio con un Kia Stonic, mientras que quien busca directamente la etiqueta ECO mira hacia versiones híbridas como el Toyota Yaris Cross, el Renault Captur E-Tech o el Nissan Juke Hybrid. La franja de precios de estos híbridos suele moverse en un rango similar al de un Bayon bien equipado, aunque el ahorro en consumo urbano puede compensar la diferencia inicial en dos o tres años de uso intensivo en ciudad.
| Versión Hyundai Bayon | Potencia | Vel. máx | Consumo | CO₂ | PVP desde |
|---|---|---|---|---|---|
| 1.0 TGDi 90 Essence | 66 kW (90 CV) | 174 km/h | 5,8 l/100km | 132 g/km | 25.100 € |
| 1.0 TGDi 90 Black Line | 66 kW (90 CV) | 174 km/h | 5,8 l/100km | 132 g/km | 27.000 € |
| 1.0 TGDi 90 Tecno | 66 kW (90 CV) | 172 km/h | 5,8 l/100km | 132 g/km | 28.600 € |
| 1.0 TGDi 90 Style 7DCT | 66 kW (90 CV) | 172 km/h | 5,8 l/100km | 130 g/km | 31.900 € |
Conviene no confundir el Bayon, que en estas motorizaciones es gasolina turbo sin hibridación, con las alternativas híbridas del segmento. Si tu prioridad es la etiqueta ECO, el ranking de SUV-B híbridos bajo 30.000 € te da el mapa completo de opciones con esa etiqueta vigente.
Tabla resumen y puntuación orientativa
| Modelo | Combustible | PVP desde | Negociación posible* | Puntuación |
|---|---|---|---|---|
| Hyundai Bayon Essence | Gasolina | 25.100 € | Media-baja | 6/10 |
| Hyundai Bayon Style 7DCT | Gasolina | 31.900 € | Alta (gama alta con más margen) | 7/10 |
| Toyota Yaris Cross | Híbrido | Franja similar, sin cifra exacta | Baja (demanda alta) | 7/10 |
| Renault Captur E-Tech | Híbrido | Franja similar, sin cifra exacta | Media | 6/10 |
| Nissan Juke Hybrid | Híbrido | Franja similar, sin cifra exacta | Media-alta | 6/10 |
*Margen de negociación estimado según rotación habitual de stock, no un dato oficial del fabricante.
Trampas habituales que conviene vigilar
- El descuento "gancho" en el anuncio solo aplica financiando a un plazo mínimo, normalmente 36 o 48 meses.
- El coche de prueba que te ofrecen puede ser una versión superior a la que vas a comprar: pide probar exactamente el acabado que vas a firmar.
- Las promociones de achatarramiento no siempre son compatibles entre sí: revisa si Plan Auto+ y el descuento del concesionario se solapan o se restan.
- La garantía de fábrica puede excluir piezas de desgaste (pastillas, neumáticos, batería de 12V) que el vendedor presenta como "cubiertas".
Resumen ejecutivo
- Pide siempre el precio al contado por escrito antes de hablar de financiación.
- Calcula la diferencia entre precio financiado y al contado: si supera 600-700 euros, compara con un préstamo externo.
- Confirma si el achatarramiento es obligatorio o solo una vía más para acceder a Plan Auto+, y consulta el importe vigente en la web oficial.
- Verifica la etiqueta DGT y el impuesto de matriculación antes de fijar la fecha de firma, especialmente si vives cerca de una ZBE como la de Madrid.
- Compara el PVP base del modelo elegido, sin descuentos, con al menos dos rivales del segmento antes de sentarte a negociar.
Preguntas frecuentes
¿Merece la pena aceptar la financiación del concesionario por el descuento adicional?
Depende de la diferencia real entre el precio al contado y el financiado. Si esa diferencia es menor que los intereses que pagarías en 4-5 años de préstamo, no compensa. Pide ambos presupuestos por escrito antes de decidir.
¿Es obligatorio achatarrar mi coche viejo para acceder a Plan Auto+?
No siempre. Algunas convocatorias de Plan Auto+ exigen baja definitiva del vehículo antiguo, otras no. Consulta las condiciones vigentes en la web oficial del plan antes de renunciar al valor de reventa de tu coche actual.
¿Cambia mucho el precio final según la fecha de matriculación?
Sí, puede variar por el impuesto de matriculación, la etiqueta medioambiental aplicable y las campañas de cierre de mes o de año del concesionario, que suelen ofrecer descuentos adicionales a cambio de matricular en fechas concretas.
¿Un SUV-B gasolina como el Hyundai Bayon compite con los híbridos del segmento?
Compite en precio de acceso, pero no en etiqueta ni en consumo urbano. Si circulas mucho por ciudad o necesitas etiqueta ECO para una ZBE, un híbrido como el Toyota Yaris Cross o el Renault Captur E-Tech suele amortizar la diferencia inicial en pocos años de uso.
