
Comprar un utilitario nuevo por menos de 25.000 € en 2026 es perfectamente posible, pero exige jugar con tres palancas a la vez: Plan Auto+, achatarramiento y financiación del concesionario. Cada una recorta precio de forma distinta, y —esto conviene tenerlo claro desde el primer minuto— el concesionario rara vez las presentará juntas por iniciativa propia. Toca preguntar, ordenar y comparar.
Esta guía es un manual paso a paso. No un catálogo.
Por qué un utilitario urbano por menos de 25.000 € sigue siendo alcanzable en 2026
El segmento B en España parte, en versiones básicas de gasolina o microhíbridas, de PVP entre 15.000 y 22.000 €. Con acabados intermedios (los que compra la gente de verdad, no los de folleto) el ticket sube a 20.000–26.000 €. Ahí es donde entran las tres palancas: un descuento comercial habitual del 8–12%, más Plan Auto+ si el coche está electrificado, más achatarramiento de tu coche viejo. Sumadas, mueven la cifra entre 3.000 y 6.500 €. La diferencia entre firmar a 25.900 € o a 22.400 € está en saber pedir.
Qué es el Plan Auto+ y cómo aplica a utilitarios del segmento B
El Plan Auto+ 2026 es el marco actual de ayudas públicas a la compra de vehículos electrificados en España. Sustituye a los planes anteriores. Cubre básicamente eléctricos puros y algunos híbridos enchufables; los microhíbridos de 48V y los HEV convencionales (Toyota Yaris, por ejemplo) quedan fuera. Por eso, si tu candidato es un utilitario gasolina o HEV, olvídate del Plan Auto+ y céntrate en descuento comercial y achatarramiento.
Para las cuantías exactas y plazos vigentes, remitimos a la web oficial del IDAE: cambian por convocatoria y por CCAA. Lo que sí es constante: la ayuda se solicita después de la compra y tarda meses en cobrarse, así que el concesionario suele ofrecer "adelantarla" a cambio de que firmes la financiación con su marca.
Cómo funciona el achatarramiento obligatorio y qué coches valen
Para acceder al tramo de Plan Auto+ con ayuda incrementada, hay que entregar un vehículo para achatarramiento con estas condiciones típicas: antigüedad mínima de 7 años desde matriculación, a tu nombre con al menos 12 meses, ITV en vigor y baja definitiva en tráfico. Sin esos requisitos, la ayuda baja al tramo sin achatarramiento.
Trampa habitual: el concesionario tasa tu coche viejo como "vehículo usado" (te ofrece 1.500 €) cuando en realidad va directo al desguace. Pregunta siempre: ¿esto es tasación o achatarramiento? Son cosas distintas y no acumulables.
Cómo funciona la financiación del concesionario y dónde está el descuento real
Aquí está la palanca más rentable y, a la vez, la más incómoda. Las marcas ofrecen descuentos de entre 1.500 y 3.500 € condicionados a financiar una cantidad mínima (habitualmente 6.000–9.000 €) durante un plazo mínimo (24–36 meses) con su financiera. Si pagas al contado, ese descuento desaparece.
Lo interesante: puedes aceptar la financiación, embolsarte el descuento y cancelar anticipadamente pasado el periodo de permanencia mínima (fíjate bien: suele ser de 3 a 6 meses). Comisión de cancelación anticipada legal máxima: 1% si quedan más de 12 meses, 0,5% si quedan menos. Ejemplo: financias 8.000 € a 36 meses al 8% TAE, cancelas a los 6 meses; el sobrecoste financiero ronda los 200–350 €, frente a un descuento de 2.500 €. Compensa.
Guion de negociación paso a paso en el concesionario
- Antes de pisar el concesionario: ten claro PVP oficial, versión exacta y coche que vas a achatarrar (con ficha técnica en mano).
- Primera visita: pide oferta escrita con desglose. No aceptes "precio final llave en mano" sin ver las líneas.
- Pregunta expresa: ¿qué descuento aplica solo por financiación de marca? ¿Y por achatarramiento? ¿Y sin condiciones? Los tres importes son distintos.
- Solicita simulación de financiación con TAE, cuadro de amortización y comisión por cancelación anticipada.
- Compara con otro concesionario de la misma marca. Los márgenes de la red no son homogéneos.
- Cierra con fecha de matriculación clara: si el descuento depende de matricular antes de fin de mes, que conste por escrito.
Ejemplos por marca: qué se puede montar hoy por menos de 25.000 €
Dacia Sandero desde 14.290 €
El punto de partida más barato del mercado. Sin electrificación, así que no toca Plan Auto+; el juego está en descuento por financiación (unos 1.000–1.500 €) y achatarramiento cuando la marca lo activa por campaña.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 67 kW / 91 CV | 5,2 l/100 km | C | Gasolina |
Renault Clio desde 18.900 €
El E-Tech híbrido (full hybrid) es el que más sentido tiene para uso urbano. Fuera de Plan Auto+ por ser HEV, pero con etiqueta ECO y descuentos de red que se acercan a los 2.500 €.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 105 kW / 145 CV | 3,9 l/100 km | ECO | Híbrido |
Peugeot 208 desde 19.750 €
La versión gasolina PureTech es la que cabe holgada bajo 25.000 €. Existe e-208 eléctrico, pero sin ayudas se va por encima del techo del artículo.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 74 kW / 100 CV | 5,1 l/100 km | C | Gasolina |
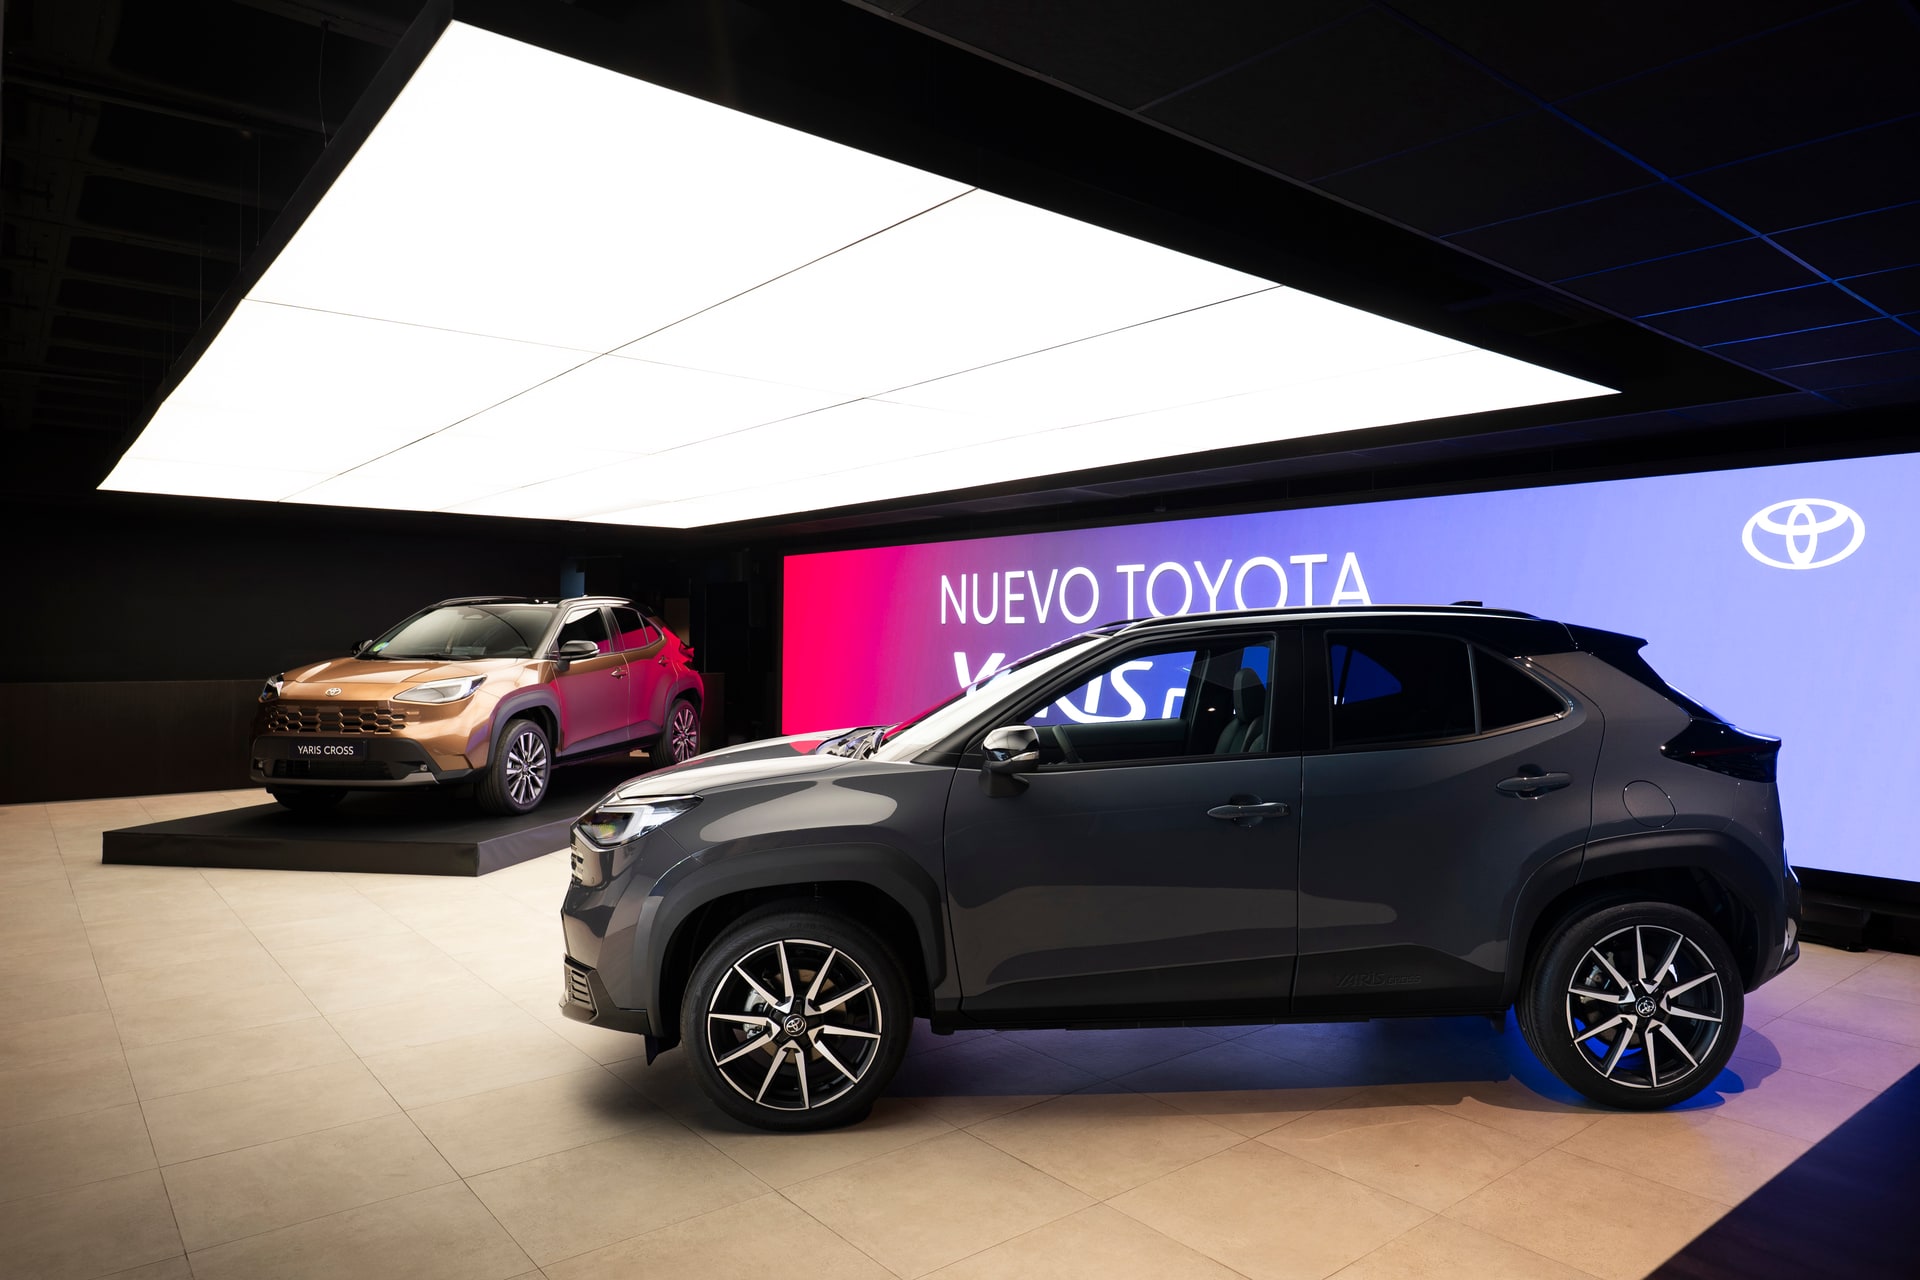
Toyota Yaris desde 20.900 €
El HEV de referencia. Sin Plan Auto+, pero con fiabilidad probada y consumos reales por debajo de 5 l/100 km en ciudad. Los descuentos de red son más modestos —Toyota negocia menos— pero el valor de reventa compensa.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 85 kW / 116 CV | 4,0 l/100 km | ECO | Híbrido |
Hyundai i20 desde 17.500 €
Buen candidato para uso urbano con la mecánica 1.0 T-GDi microhíbrida de 48V. Etiqueta ECO en la variante MHEV, garantía de 5 años sin límite de km, que a nuestro juicio pesa más que el descuento inicial.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 74 kW / 100 CV | 5,3 l/100 km | ECO | Gasolina MHEV |
Kia Picanto desde 14.900 €
Segmento A puro. Muy urbano, con 3,60 m de largo y radio de giro corto. Sin electrificación, pero es el candidato natural si el uso es 100% ciudad y no necesitas maletero.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 46 kW / 63 CV | 5,4 l/100 km | C | Gasolina |
Seat Ibiza desde 18.850 €
Gasolina pura, sin electrificar. Descuentos de red del grupo VW-Seat suelen moverse en 2.000–3.000 € por financiación de marca. Sin Plan Auto+.
| Potencia | Consumo WLTP | Etiqueta DGT | Combustible |
|---|---|---|---|
| 70 kW / 95 CV | 5,4 l/100 km | C | Gasolina |
Tabla comparativa y puntuación
Puntuación de 1 a 10 valorando precio de partida, capacidad de descuento y adecuación urbana (ZBE, tamaño, etiqueta):
| Modelo | Desde | Etiqueta | Combustible | Consumo WLTP | Puntuación |
|---|---|---|---|---|---|
| Dacia Sandero | 14.290 € | C | Gasolina | 5,2 l | 8 |
| Kia Picanto | 14.900 € | C | Gasolina | 5,4 l | 7 |
| Hyundai i20 | 17.500 € | ECO | MHEV | 5,3 l | 8 |
| Seat Ibiza | 18.850 € | C | Gasolina | 5,4 l | 7 |
| Renault Clio | 18.900 € | ECO | Híbrido | 3,9 l | 9 |
| Peugeot 208 | 19.750 € | C | Gasolina | 5,1 l | 7 |
| Toyota Yaris | 20.900 € | ECO | Híbrido | 4,0 l | 9 |
Si el uso es 100% urbano y te va a tocar convivir con ZBE, la etiqueta ECO se vuelve decisiva: Madrid endurece accesos en 2026 y las etiquetas C tendrán restricciones progresivas. Para dimensionar bien el candidato, esta guía para elegir utilitario según tamaño de plaza y acceso a ZBE ayuda a filtrar antes de negociar.
Trampas frecuentes que conviene evitar
- "El descuento caduca hoy": casi nunca es verdad. Pide que lo dejen por escrito con fecha real.
- Achatarramiento como tasación: si tu coche viejo va a desguace, no puede figurar además como parte del precio del nuevo.
- Financiación con permanencia larga: revisa si la cancelación anticipada es antes o después de 6 meses; hay marcas que penalizan si cancelas antes.
- Matriculación fuera de plazo del Plan Auto+: si la ayuda exige matricular en un ejercicio concreto, que el concesionario garantice fecha.
- Coche de exposición o kilómetro cero: puede ser un chollo, pero también un vehículo que no accede al Plan Auto+ porque ya está matriculado a nombre de la red.
Para dimensionar bien lo que vas a pagar de verdad al mes (cuota, seguro, ITV, aparcamiento regulado), esta guía de coste total de propiedad de un utilitario urbano te da el marco completo.
Resumen ejecutivo: 5 puntos accionables
- Separa las tres palancas en la oferta escrita: descuento comercial, achatarramiento y Plan Auto+ (si aplica). Suma después.
- Acepta la financiación de marca si el descuento asociado supera 1.500 € y cancela pasada la permanencia; los intereses de 3–6 meses son menores que el descuento.
- Verifica que tu coche viejo cumple los 7 años, ITV al día y titularidad: sin esos tres, no hay achatarramiento válido.
- Compara al menos dos concesionarios de la misma marca. La red no aplica los mismos márgenes.
- Cierra fecha de matriculación por escrito. Es lo que activa —o cancela— la ayuda.
FAQ
¿Puedo pedir Plan Auto+ para un Toyota Yaris o un Renault Clio híbrido?
No. El Plan Auto+ 2026 cubre eléctricos puros y, según convocatoria, algunos PHEV. Los HEV (híbridos no enchufables) quedan fuera, aunque tengan etiqueta ECO.
¿Cuánto tarda en cobrarse la ayuda del Plan Auto+?
Depende de la CCAA que gestione, pero lo habitual son entre 8 y 18 meses desde la solicitud. Muchos concesionarios ofrecen adelantarla vía descuento en factura a cambio de financiación de marca.
¿Compensa comprar un utilitario gasolina puro en 2026 si vivo en zona ZBE?
Con etiqueta C tendrás acceso restringido en Madrid y Barcelona desde 2026 en varias franjas. Si el uso es diario en centro urbano, un ECO (HEV o MHEV) protege mejor la inversión a 5 años.
¿Puedo achatarrar un coche que no está a mi nombre?
No. La normativa exige titularidad de al menos 12 meses previos a la solicitud. Si el vehículo está a nombre de un familiar, o lo transfieres con antelación suficiente o no computa.
