

Negociar un SUV-B híbrido en 2026 no va solo de regatear el precio en el mostrador. Hay tres palancas que mueven de verdad el importe final y que pocos compradores conocen bien: la fecha en que se matricula el coche, si optas o no por el achatarramiento del Plan Auto+, y si aceptas el descuento que el concesionario condiciona a financiar con su banco. Las tres se pueden combinar. Y las tres tienen trampas que conviene detectar antes de firmar, no después.
Por qué la fecha de matriculación cambia el precio final de un SUV-B híbrido
Los concesionarios trabajan con objetivos mensuales y trimestrales marcados por el importador. A finales de mes, y sobre todo a finales de trimestre, suele haber más margen de negociación porque el vendedor necesita cerrar unidades para cumplir cuota.
Eso tiene una consecuencia práctica: si puedes esperar unos días y matricular el 28 o el 29 en lugar del 3 del mes siguiente, el margen de descuento real que te ofrecen puede ser distinto. No es una regla fija, pero sí un patrón habitual en el sector.
Pregunta obligatoria en el concesionario: ¿el coche que me enseñáis está matriculado o en stock sin matricular? Un coche ya matriculado a nombre del concesionario, aunque tenga cero kilómetros, deja de ser "a estrenar" en sentido estricto y eso debe reflejarse en el precio.
Qué es el achatarramiento obligatorio del Plan Auto+ y cuándo te conviene
El Plan Auto+ es la ayuda pública vigente a la compra de vehículos en España. En algunas de sus modalidades exige el achatarramiento de un vehículo antiguo como condición para acceder a la cuantía. Esto no es un detalle menor: implica dar de baja definitiva un coche, no venderlo ni traspasarlo.
Antes de decidirte por esta vía, comprueba:
- Que tu coche actual cumple la antigüedad mínima exigida por la convocatoria vigente.
- Que el coste de gestionar el achatarramiento (grúa, certificado de destrucción) no se come buena parte de la ayuda.
- Que el importe final de la ayuda está confirmado en la web oficial del Plan Auto+, no en lo que te diga de memoria el comercial.
Si tu coche actual todavía tiene valor de mercado como usado, a veces compensa más venderlo por tu cuenta que achatarrarlo para acceder a una ayuda que no siempre supera esa diferencia.
El descuento "sujeto a financiación": letra pequeña que hay que leer antes de firmar
Es la trampa más repetida del sector. El concesionario anuncia un descuento llamativo, pero ese importe solo se aplica si financias un porcentaje mínimo del PVP con su entidad financiera, durante un plazo mínimo, y a veces con permanencia de 12 o 24 meses sin cancelar anticipado sin penalización.
Si cancelas la financiación antes de ese plazo, el concesionario puede reclamarte la diferencia del descuento aplicado. Pide siempre por escrito:
- El importe exacto del descuento si pagas al contado.
- El importe exacto si financias (y durante cuánto tiempo debe mantenerse el préstamo).
- Si hay penalización por cancelación anticipada y de cuánto es.
Hyundai KONA como referencia del segmento: dónde se posiciona frente a sus rivales
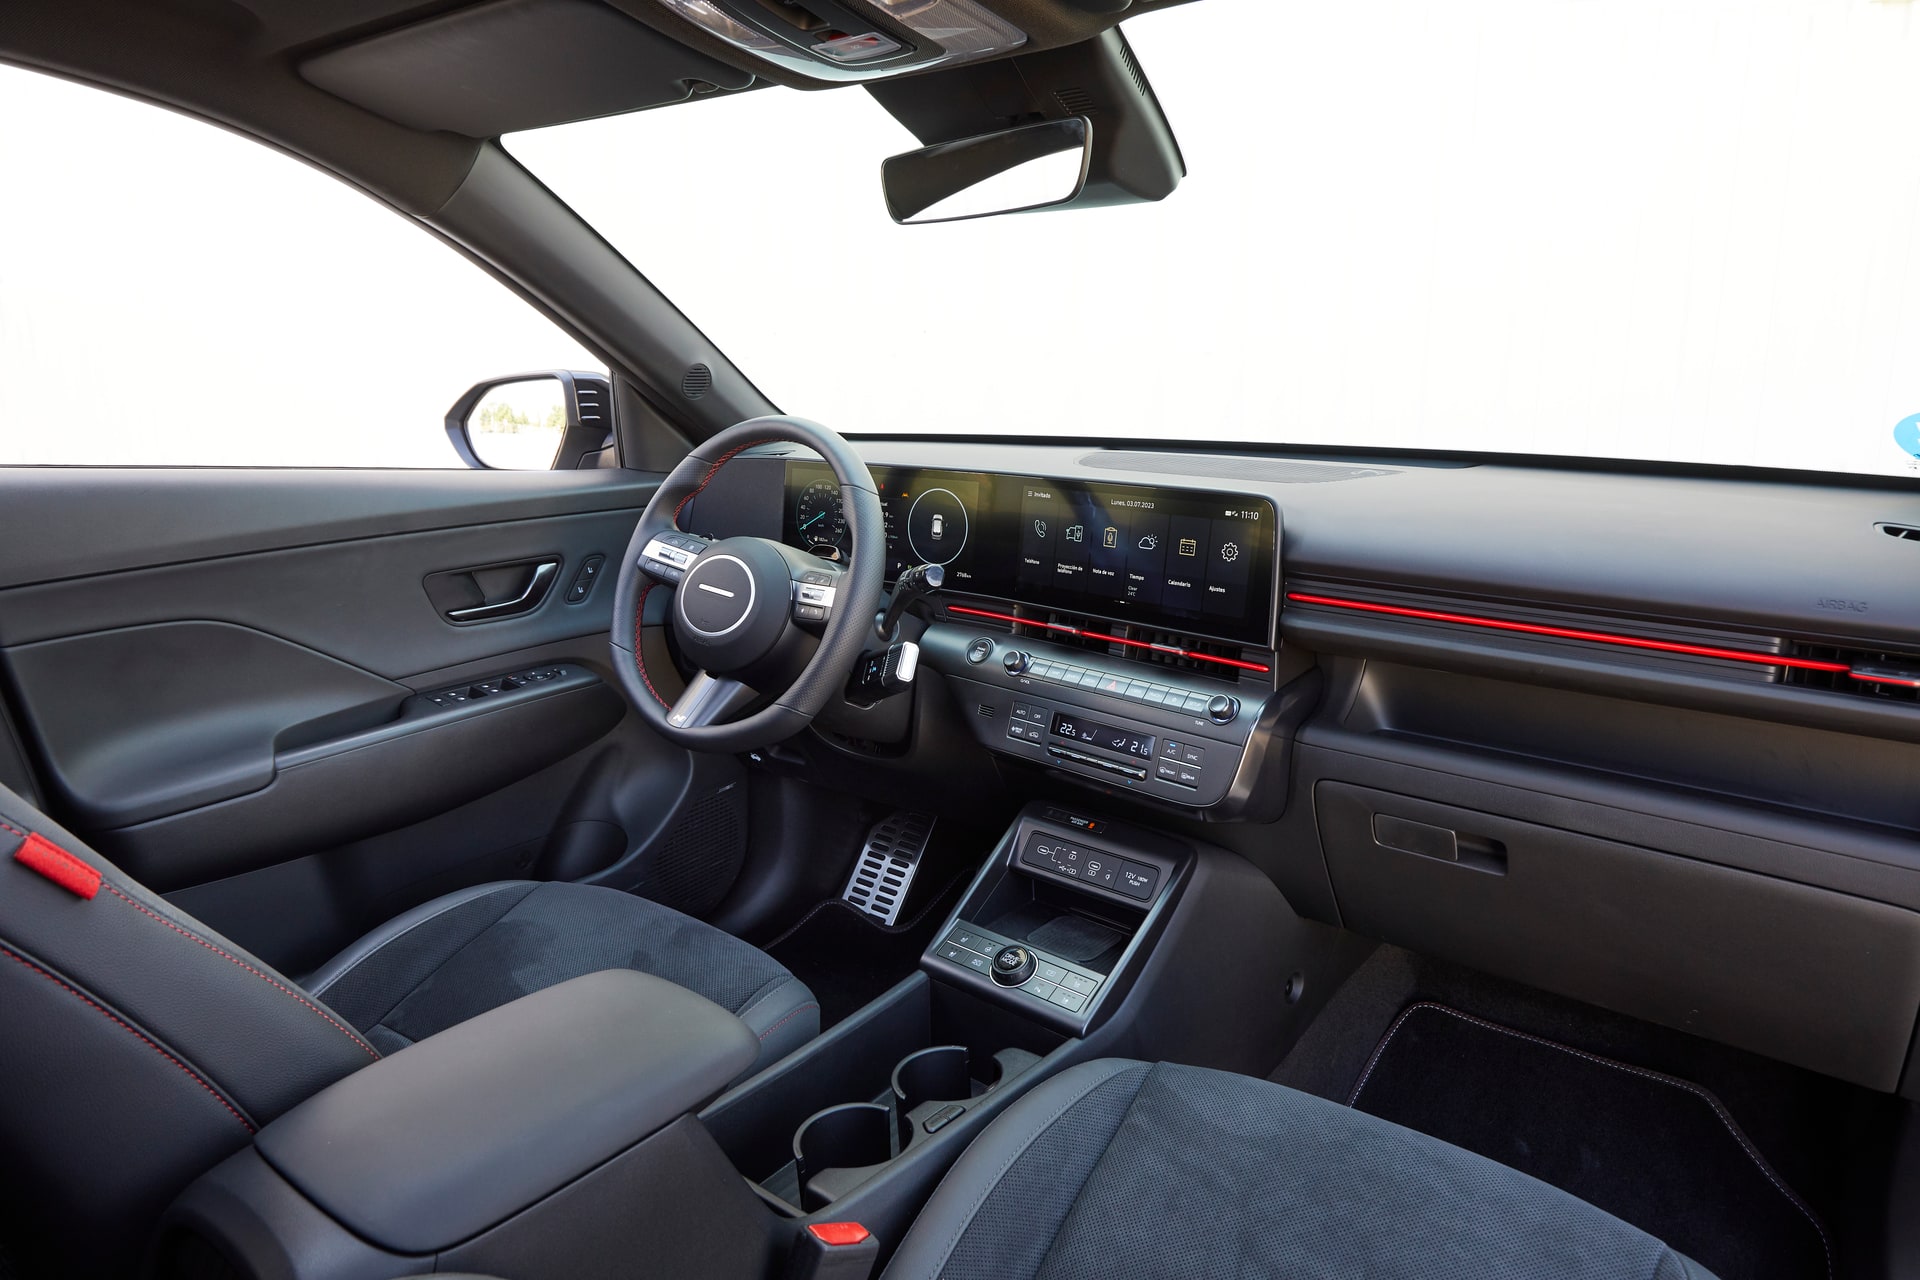
Dentro del SUV-B, el Hyundai KONA funciona como punto de comparación casi obligado. No es el más barato del segmento ni pretende serlo, pero sí el que suele marcar el nivel de equipamiento y tecnología que el resto intenta igualar. Para quien compara varias opciones híbridas antes de firmar, conviene mirarlo junto al Honda HR-V, que ya comparamos frente al Kona Hybrid en consumo real, porque ahí se ve bien dónde gana uno y dónde cede el otro en uso urbano diario.
Alternativas a considerar: Toyota Yaris Cross y Renault Captur E-Tech
El Toyota Yaris Cross lleva más años en el mercado híbrido y eso se nota en la depreciación: suele mantener mejor su valor residual, algo que pesa si piensas vender o cambiar a los 4 o 5 años. El Renault Captur E-Tech, por su parte, lo analizamos en detalle en consumo urbano y plazas traseras, y es buena referencia si priorizas espacio trasero frente a diseño exterior. Ninguno de los dos aparece en nuestras fichas verificadas para esta pieza, así que el consejo es pedir la ficha técnica oficial y el consumo homologado en el propio concesionario antes de comparar cifras.
La alternativa gasolina de entrada: Hyundai BAYON
Si el presupuesto no llega al híbrido, el Hyundai BAYON gasolina cubre el mismo hueco de carrocería sin el sobrecoste de la electrificación. Es un crossover de acceso, no un SUV-B convencional, y eso se nota en altura libre al suelo y en precio.
| Versión | Potencia | Velocidad máx. | Consumo | Combustible | PVP desde |
|---|---|---|---|---|---|
| BAYON 1.0 TGDi 90 Essence 5p S/S | 66 kW (90 CV) | 174 km/h | 5,8 L/100km | Gasolina | ~25.100 € |
| BAYON 1.0 TGDi 90 Tecno 5p S/S | 66 kW (90 CV) | 172 km/h | 5,8 L/100km | Gasolina | ~28.600 € |
| BAYON 1.0 TGDi 90 Style 5p S/S 7DCT | 66 kW (90 CV) | 172 km/h | 5,8 L/100km | Gasolina | ~31.900 € |
Los PVP son orientativos, sin descuentos ni campañas aplicadas: el precio final en concesionario puede variar según stock, versión y comunidad autónoma.
Paso a paso: cómo negociar la entrega
- Pide la ficha técnica completa y el PVP sin descuentos, para tener una base real de comparación.
- Pregunta la fecha exacta de matriculación del coche concreto que vas a llevarte, no de la versión genérica del catálogo.
- Decide si el achatarramiento del Plan Auto+ te compensa frente a vender tu coche actual por tu cuenta.
- Pide el desglose del descuento con y sin financiación, por escrito.
- Compara el KONA con al menos otras dos opciones del segmento antes de firmar nada.
- Confirma el plazo de entrega real: en 2026 sigue habiendo diferencias de semanas entre versiones según disponibilidad de stock.
Trampas habituales a vigilar antes de firmar
- Coche de prueba o "de dirección" que te presentan como a estrenar pero ya lleva kilómetros y matriculación previa.
- Descuento que desaparece si cancelas la financiación antes del plazo pactado.
- Achatarramiento del Plan Auto+ sin confirmar antes que tu vehículo actual cumple los requisitos de la convocatoria vigente.
- Extras "incluidos" que en realidad se facturan aparte (pintura metalizada, llantas superiores, pack seguridad).
Tabla resumen comparativa
| Modelo | Motorización | Precio orientativo | Puntuación Guía (1-10) |
|---|---|---|---|
| Hyundai KONA | Híbrido | Consultar concesionario | 8 |
| Toyota Yaris Cross | Híbrido | Consultar concesionario | 7,5 |
| Renault Captur E-Tech | Híbrido | Consultar concesionario | 7 |
| Honda HR-V | Híbrido | Consultar concesionario | 7 |
| Hyundai BAYON | Gasolina | desde ~25.100 € | 7 |
FAQ
¿Compensa esperar al cambio de mes para matricular un SUV-B híbrido?
Puede compensar si el concesionario tiene objetivos pendientes de cumplir, pero no es automático: pide siempre el precio cerrado por escrito antes de decidir la fecha.
¿El achatarramiento del Plan Auto+ es obligatorio para acceder a la ayuda?
Depende de la modalidad concreta de la convocatoria vigente. Consulta siempre la web oficial del Plan Auto+ antes de dar de baja tu vehículo actual.
¿Puedo cancelar la financiación del concesionario después de cobrar el descuento?
Normalmente sí, pero suele llevar penalización o la pérdida retroactiva del descuento si cancelas antes del plazo mínimo pactado, así que pide esa cláusula por escrito.
¿El Hyundai KONA es siempre mejor opción que el Hyundai BAYON?
No necesariamente: el KONA aporta electrificación y más equipamiento, pero el BAYON cuesta menos y cubre bien un uso urbano sin grandes exigencias de consumo.
Resumen ejecutivo
- Pide la fecha exacta de matriculación del coche físico, no de la versión de catálogo.
- Confirma por escrito si el descuento depende de financiar y durante cuánto tiempo.
- Verifica los requisitos reales del achatarramiento del Plan Auto+ antes de dar de baja tu coche actual.
- Compara el Hyundai KONA con al menos el Toyota Yaris Cross y el Renault Captur E-Tech antes de decidir.
- Si el presupuesto aprieta, el Hyundai BAYON gasolina cubre el mismo hueco de carrocería por menos dinero.

4 comentarios
Pingback: Cómo negociar un SUV eléctrico en 2026 combinando Plan Auto+, achatarramiento y descuento de marca sin financiar – Guía de Coches
Pingback: Cómo elegir un compacto con pantalla central grande y Android Auto inalámbrico en 2026 sin pagar paquete tecnológico – Guía de Coches
Pingback: Cómo negociar un SUV-C híbrido en 2026 sin financiar con la marca: descuento base, Plan Auto+ y fecha de matriculación – Guía de Coches
Pingback: Cómo negociar un SUV-B híbrido en 2026 sin aceptar la financiación del concesionario: descuento real, achatarramiento y fecha de matriculación – Guía de Coches