

Pagar al contado un SUV eléctrico en 2026 tiene una ventaja clara: ningún interés, ninguna permanencia, ningún seguro de vida atado al préstamo. Tiene también una desventaja que pocos concesionarios explican bien: parte del descuento que ves en el folleto solo existe si financias. Esta guía resuelve el orden en el que hay que mover las piezas (Plan Auto+, achatarramiento y descuento de marca) cuando no vas a firmar un préstamo, y qué trampas evitar por el camino.
Por qué negociar sin financiar cambia las reglas del juego
Un concesionario gana más dinero si financias, porque cobra una comisión del banco. Por eso el PVP que te enseñan en la web rara vez es el precio real: suele incluir un "descuento por financiación" de entre 1.500 y 3.000 euros según marca y modelo, condicionado a mantener el préstamo un mínimo de 12 o 24 meses. Si pagas al contado, ese descuento desaparece de la ecuación salvo que lo negocies aparte. Y aquí está el primer punto que hay que dejar claro desde la primera llamada: pregunta explícitamente "¿este precio incluye descuento por financiación?" antes de ilusionarte con una cifra.
Paso 1: entiende qué es compatible entre sí
No todas las ayudas se suman automáticamente. Hay tres bloques distintos:
- Plan Auto+: la ayuda pública vigente para compra de vehículos electrificados, gestionada por comunidades autónomas con fondos estatales. El importe exacto y los requisitos cambian con cada convocatoria, así que conviene comprobarlo en la web oficial antes de cerrar nada.
- Achatarramiento: un plus adicional del propio Plan Auto+ que exige dar de baja un vehículo antiguo (normalmente de más de 7 u 8 años) a cambio de una cantidad extra.
- Descuento de marca o concesionario: la rebaja comercial que aplica el fabricante o el punto de venta, independiente de la administración.
Lo habitual es que Plan Auto+ y achatarramiento sí sean compatibles entre sí (son parte del mismo programa), y que el descuento de marca se pueda sumar por separado, salvo que el concesionario intente camuflarlo como si fuera parte de la ayuda pública. Eso ocurre más de lo que debería.
Paso 2: el orden correcto para apilar las tres ayudas
- Pide el PVP base sin ninguna ayuda ni descuento, por escrito.
- Resta el descuento de marca negociado al contado (normalmente inferior al de financiación, pero existe margen de negociación real, sobre todo en SUV eléctricos con stock sin vender).
- Resta el importe de Plan Auto+ correspondiente a tu comunidad autónoma.
- Si vas a achatarrar un vehículo antiguo, suma el extra de achatarramiento.
- Verifica que la factura final refleja cada concepto por separado, no un único "precio con ayudas incluidas".
Ese quinto paso es el que más dolores de cabeza evita. Si la factura mezcla todo en una sola línea, no podrás demostrar ante Hacienda ni ante la propia administración qué parte corresponde a qué ayuda, y el trámite de solicitud del Plan Auto+ se complica.
Paso 3: qué pierdes exactamente si no financias
En la práctica, renunciar a la financiación suele costar entre 1.000 y 2.500 euros de descuento perdido en un SUV eléctrico de precio medio, dependiendo de la marca. Ese hueco se puede recuperar en parte negociando directamente el precio al contado: el margen real de un SUV eléctrico compacto suele moverse entre el 4% y el 8% del PVP, más en modelos con rotación lenta en el concesionario. No es el mismo margen que en un coche de combustión, porque los márgenes de distribución en eléctricos siguen siendo más ajustados, pero existe y conviene pelearlo.
Caso práctico: Hyundai KONA Eléctrico
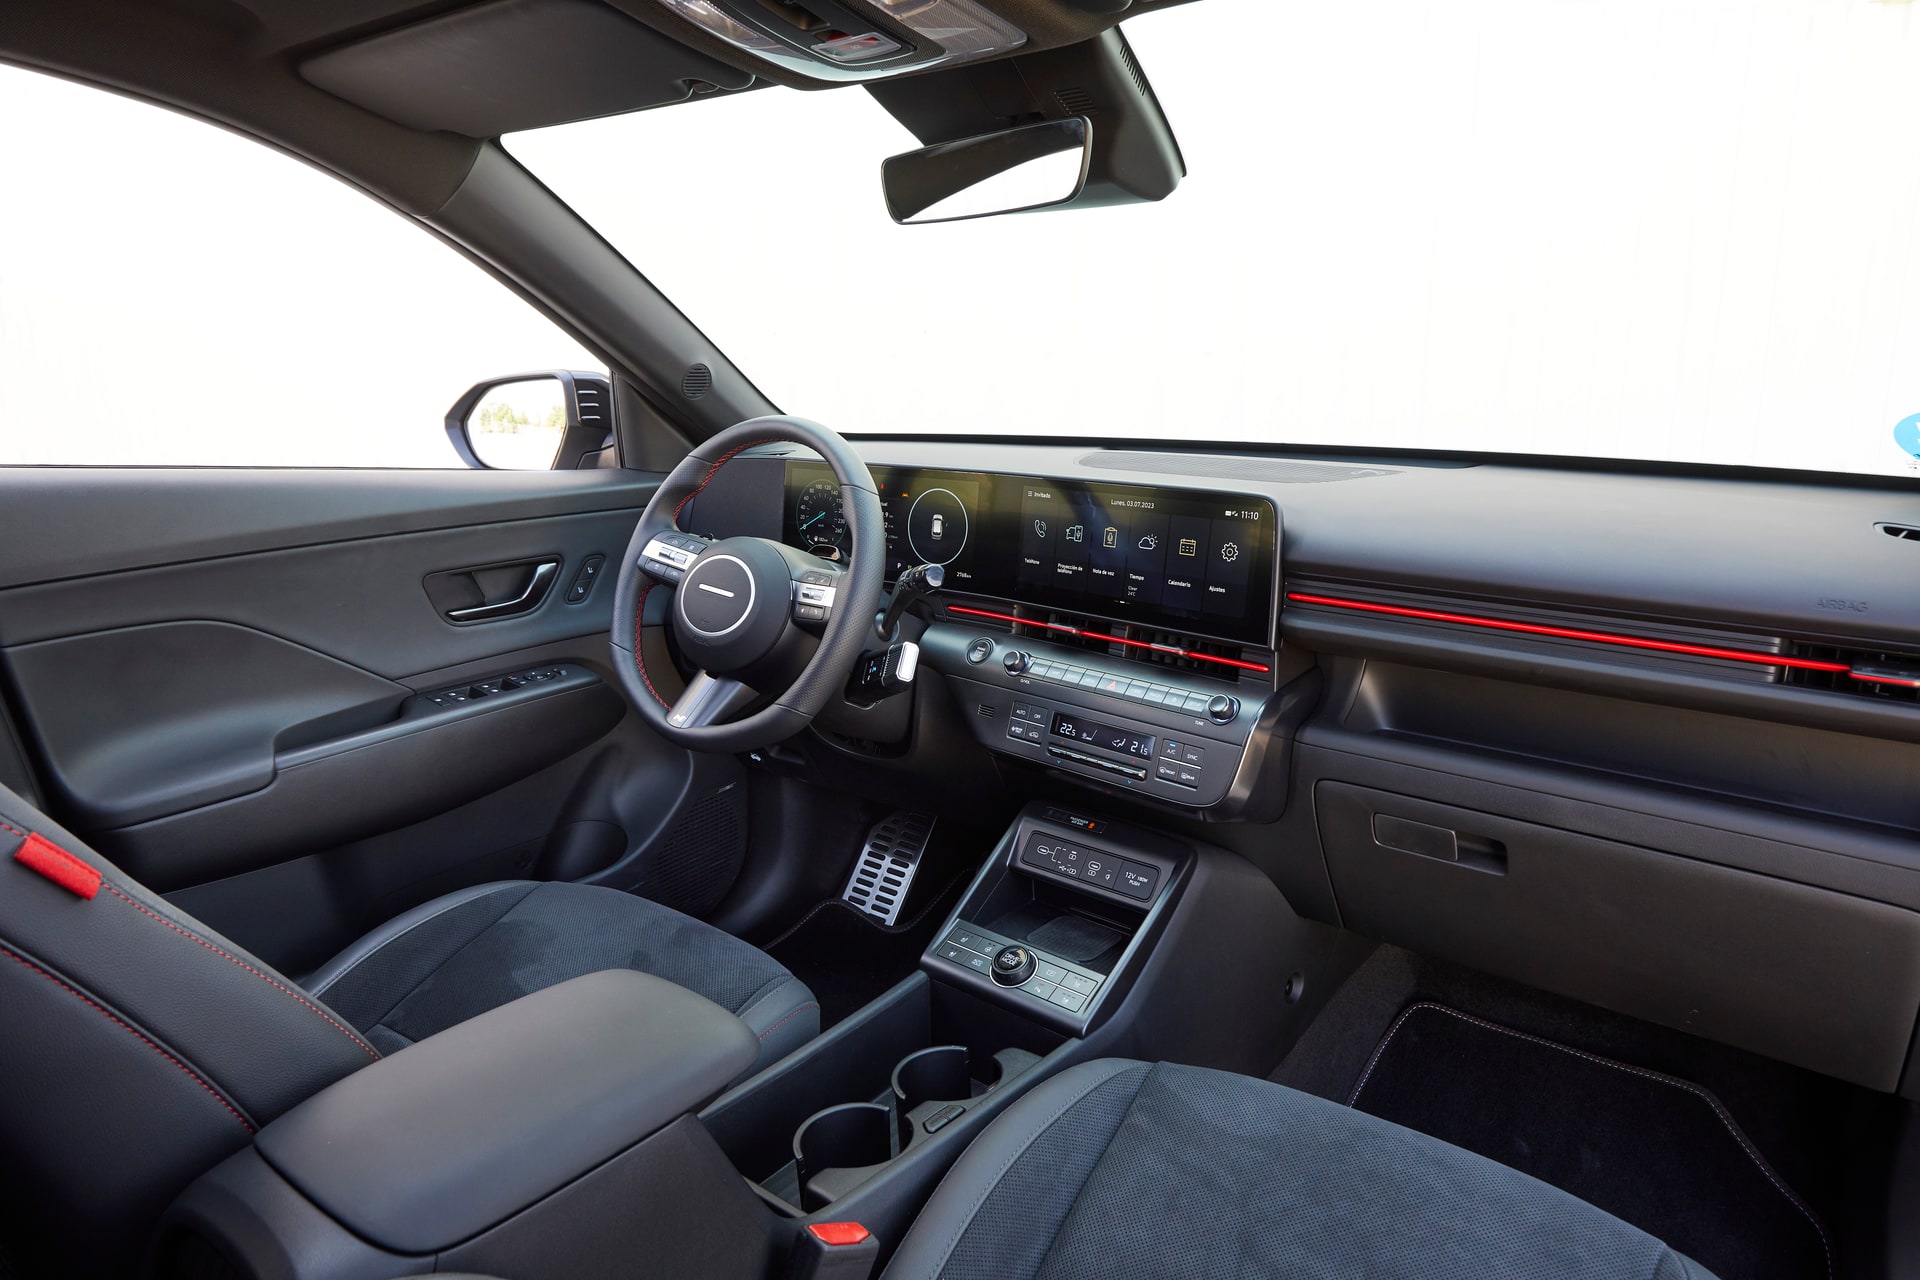
El Hyundai KONA Eléctrico es un ejemplo habitual de SUV-B eléctrico que se mueve en concesionario con descuentos de financiación agresivos y stock disponible para negociar al contado. Si el concesionario te ofrece primero el precio "con financiación", pide inmediatamente el desglose: cuánto es descuento de marca puro y cuánto depende del préstamo. Esa pregunta, hecha al principio, evita sorpresas en la firma. El Hyundai KONA aparece con frecuencia en comparativas de SUV eléctrico urbano precisamente porque su política comercial suele incluir margen de maniobra para compradores al contado, algo que no todas las marcas ofrecen con la misma flexibilidad.
Alternativas a la venta en España
Antes de cerrar la negociación conviene comparar con otros SUV eléctricos compactos realmente disponibles en el mercado español. El Kia Niro EV comparte plataforma y filosofía con el KONA, y suele negociarse con mecánicas similares de descuento por financiación. El Peugeot e-2008 juega en el mismo segmento con una política comercial que depende mucho del concesionario local, más que de descuentos centralizados de marca. El Volkswagen ID.4, un escalón por encima en tamaño, tiene menos margen de descuento al contado porque su rotación en stock suele ser más rápida. Ninguno de los tres debería evaluarse solo por el PVP de lista: la pregunta real es cuánto baja el precio cuando pagas sin financiar, no cuánto baja sobre el papel.
Trampas habituales en el concesionario
- Descuentos "sujetos a financiación mínima de 24 meses" que se presentan como descuento fijo.
- Achatarramiento que exige que el vehículo a dar de baja esté a tu nombre con una antigüedad mínima, no al de un familiar.
- Coches de prueba matriculados como "kilómetro cero" que el concesionario intenta colocar como si fueran nuevos a precio completo.
- Fecha de matriculación retrasada a propósito para que entre en una convocatoria de Plan Auto+ distinta, lo que puede jugar a tu favor o en tu contra según el importe vigente.
Conviene también revisar cómo calcular el coste real por kilómetro de un SUV eléctrico antes de decidir entre modelos, porque el precio de compra es solo una parte de la cuenta final.
| Modelo | Marca | Segmento | Puntuación proceso de compra al contado (1-10) |
|---|---|---|---|
| KONA Eléctrico | Hyundai | SUV-B eléctrico | 8 |
| Niro EV | Kia | SUV-B eléctrico | 7,5 |
| e-2008 | Peugeot | SUV-B eléctrico | 6,5 |
| ID.4 | Volkswagen | SUV-C eléctrico | 6 |
La puntuación valora margen real de negociación al contado, transparencia del desglose de ayudas y flexibilidad del concesionario, no prestaciones técnicas.
Preguntas frecuentes
¿Se puede combinar el Plan Auto+ con el descuento de marca y el achatarramiento sin financiar?
Sí, en la mayoría de casos son compatibles entre sí porque pertenecen a conceptos distintos: ayuda pública, extra por achatarramiento y rebaja comercial. Lo que no está garantizado es que el concesionario te lo muestre desglosado si no lo pides expresamente.
¿Qué descuento pierdo si pago al contado en vez de financiar?
Normalmente entre 1.000 y 2.500 euros en SUV eléctricos de precio medio, aunque parte de ese hueco se puede recuperar negociando el precio al contado directamente, ya que el margen de distribución suele moverse entre el 4% y el 8% del PVP.
¿Es obligatorio achatarrar un coche para acceder al Plan Auto+?
No para la ayuda base, pero sí para el tramo adicional de achatarramiento, que exige dar de baja un vehículo antiguo a tu nombre. Conviene revisar los requisitos de antigüedad vigentes en la convocatoria de tu comunidad autónoma.
¿Cómo sé si el PVP que me ofrecen ya incluye todas las ayudas?
Pide siempre la factura desglosada: PVP base, descuento de marca, importe de Plan Auto+ y extra de achatarramiento como líneas separadas. Si todo aparece mezclado en un único precio final, no podrás verificar qué parte corresponde a cada concepto.
Resumen ejecutivo
- Pregunta primero si el precio mostrado incluye descuento por financiación: si lo incluye, pide la cifra sin ese condicionante.
- Exige la factura desglosada por conceptos (PVP, descuento de marca, Plan Auto+, achatarramiento) antes de firmar.
- Negocia el margen al contado como partida independiente del descuento de financiación, no como sustituto automático.
- Verifica los requisitos de antigüedad y titularidad del vehículo a achatarrar antes de contar con ese importe.
- Recuerda que los PVP de lista son orientativos: ni el fabricante ni el concesionario están obligados a mantenerlos sin negociación.
